Le aziende leader del report VoxelMatters Polymer AM 2026: un quadro dei trend del settore
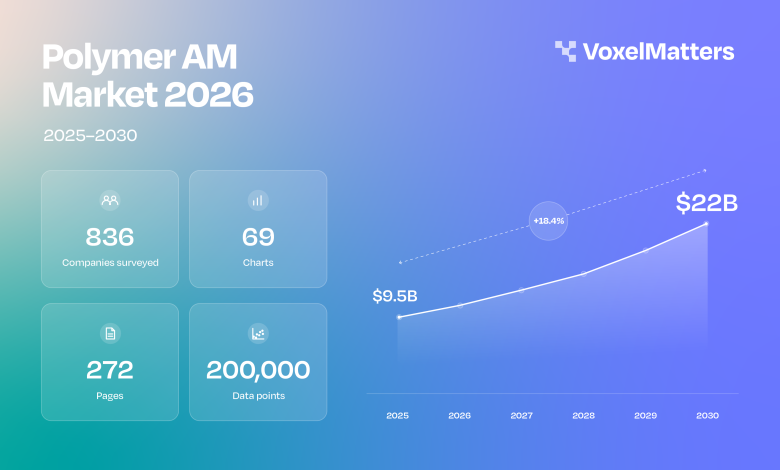
Il nuovo report VoxelMatters Polymer AM Market 2026 rivela che il mercato della manifattura additiva polimerica è cresciuto raggiungendo quota 9,45 miliardi di dollari nel 2025, con un incremento del 18,7%.

Sono diversi i nomi che hanno lasciato il mercato o ceduto le proprie attività, tra cui BigRep, Nano Dimension, Arburg, BASF e Braskem, mentre altri stanno crescendo rapidamente. Non stupisce che sia sempre più difficile capire quali siano davvero, oggi, le aziende al centro del mercato dell’AM di polimeri. A complicare il quadro contribuiscono anche società di ricerca poco affidabili, che indicano come protagonisti del settore aziende inesistenti o, peggio, player della manifattura additiva a metallo. Perfino VoxelMatters si è vista attribuire, immeritatamente, un ruolo di leadership nel mercato della manifattura additiva polimerica (grazie comunque).

Sebbene il report completo analizzi oltre 800 aziende nell’intero spettro del mercato core della manifattura additiva di polimeri / stampa 3D, in questa panoramica abbiamo selezionato le aziende principali non solo in base ai ricavi, ma anche per il loro posizionamento strategico e i loro asset tecnologici distintivi.
Ecco dunque una panoramica delle principali aziende del settore polymer AM oggi e del loro andamento, in ordine alfabetico:
3D Systems – in calo
3D Systems resta un pilastro del settore della manifattura additiva polimerica, ma l’azienda sta attraversando uno dei periodi più difficili della sua storia. La concorrenza dei produttori cinesi e dei costruttori di macchine ad alta produttività sta erodendo la sua quota di mercato nel segmento chiave della stereolitografia. L’azienda è presente nei segmenti LFAM, MEX ad alta temperatura, material jetting e SLS, ma non come leader di segmento.

Il gruppo americano ha completato una significativa espansione attraverso diverse acquisizioni, diventando uno dei player più grandi ed esperti del mercato nordamericano.
Airtech – in calo
Dopo diversi anni da leader indiscusso del segmento LFAM, fornendo materiale in pellet a tutti i principali produttori di hardware e fornitori di servizi, Airtech ha rallentato la propria espansione con l’emergere di nuovi concorrenti. È probabile che l’azienda riprenda a crescere dopo un anno di consolidamento.
Anycubic – in calo
Qualche anno fa, Anycubic guidava il segmento della stereolitografia LED desktop low-cost e si era espansa nel MEX. L’emergere di Bambu Lab e di altri player nella SLA ha indebolito la posizione dell’azienda, e non è chiaro se riuscirà a riprendersi.
Arkema – in calo
Sebbene la sua attività nella manifattura additiva resti significativa, in particolare come fornitore di materiali di base per le resine da stereolitografia, Arkema non ha compiuto mosse rilevanti per sviluppare il proprio business di fornitura di materiali a terzi per polveri, resine e filamenti.
Axtra3D – in crescita
Probabilmente il produttore di hardware per stereolitografia industriale in più rapida crescita in Occidente, Axtra3D dispone di una tecnologia ibrida DLP/SLA unica, difficile da replicare per pochi altri, e la sua crescita costante nell’adozione industriale lo dimostra.

BigRep – in calo
Come molte aziende produttrici di stampanti 3D, la storia di BigRep è fatta di alti e bassi. Ma l’ultima flessione ne ha causato la liquidazione e il delisting. Ci sarebbe piaciuto dare una mano, ma nessuno ce l’ha mai chiesto.
Bambu Lab – in crescita
Bambu Lab è un fenomeno globale, e non sembra destinato a fermarsi tanto presto. L’azienda ha realizzato ciò che molti nel settore auspicavano: portare una stampante 3D in milioni di case. Oggi genera più ricavi annui di tutte le principali aziende industriali del polymer AM messe insieme.
BMF – in crescita
L’azienda ha perso il proprio CEO, ma resta ben posizionata per mantenere la leadership nel segmento strategico della micro-SLA.
Caracol – in crescita
Quest’anno Caracol ha continuato a espandere le proprie attività in molteplici segmenti di adozione, consolidando ulteriormente la propria posizione di leader nel segmento della LFAM robotizzata.
Carbon – in crescita
Carbon è una delle aziende più solide nel panorama globale della manifattura additiva. Competere nella stereolitografia ad alta velocità non è facile, a causa della concorrenza asiatica (non sempre leale), ma la sua attenzione alle applicazioni sta dando i suoi frutti.

Creality – in crescita
Competere con Bambu Lab è difficile per chiunque, ma Creality, ex leader del mercato delle stampanti 3D desktop, è una delle poche aziende con la forza di offrire un’alternativa valida, grazie soprattutto a una gamma di prodotti molto più ampia.
ELEGOO – in calo
Come Anycubic, anche ELEGOO è passata da una posizione forte nell’estrusione di filamento, incluso il multicolore, e nella stereolitografia LED desktop low-cost, al MEX desktop ultra-economico. Competere in questo segmento è difficile con Bambu Lab e Snapmaker in campo.
EOS (e ALM) – in crescita
Nonostante l’interruzione della linea Formiga P1, EOS resta leader nella SLS polimerica industriale grazie al P3 NEXT. La concorrenza cinese è forte, così come quella di HP MJF, ma la tecnologia SLS di EOS rimane la scelta preferita per molte applicazioni e materiali, soprattutto in Occidente.
ERPRO Group – in crescita
In qualità di principale fornitore di servizi di manifattura additiva polimerica in Francia, ERPRO Group continua a crescere e a consolidare la propria posizione, soprattutto sul mercato francese.

eSun – in calo
eSun resta un leader nel mercato dei filamenti, ma molti dei principali produttori di hardware per filamento oggi vendono anche propri prodotti di filamento.
Facfox – in crescita
Questo fornitore cinese di servizi di manifattura additiva resta tra le aziende più reattive nel servire clienti in tutto il mondo, ben oltre il mercato asiatico.
Farsoon – in calo
Dopo essere diventata un contendente di peso in Occidente nel polymer AM, offrendo alcune delle capacità SLS più grandi e avanzate, Farsoon ha rallentato e sembra ora più concentrata sul proprio business della manifattura additiva metallica.
FIT AG – trend stabile
Guidata da un pioniere del settore, FIT resta il maggiore fornitore di servizi di manifattura additiva polimerica in Germania, anche se non si promuove attivamente oltre i confini tedeschi.
Flashforge – in calo
L’azienda vanta un’ampia base installata in Asia e nel resto del mondo, costruita grazie al suo ruolo di pioniere del segmento. Anche in questo caso, Bambu Lab sta erodendo la sua quota di mercato.

Formlabs – in crescita
L’impatto del nuovo sistema Fuse X è ancora incerto, ma le piattaforme Fuse 1 e, soprattutto, Form 4 continuano a guidare le rispettive categorie.
HP – in crescita
Dopo un paio di anni di stabilizzazione, HP è tornata a crescere, con un +25% su base annua secondo Alex Molino (leggi o guarda la nostra intervista).
Kings 3D – in calo
Una delle aziende emergenti nell’hardware polymer AM in Oriente, Kings 3D fatica ancora ad affermarsi nei mercati occidentali.
Materialise – in crescita
Materialise resta il più grande fornitore di servizi di manifattura additiva al mondo. L’azienda non cresce più con la stessa rapidità di un tempo, ma la sua crescita oggi è stabile e continua.
Nano Dimension – in calo
Da potenziale leader del mercato AM, con diverse tecnologie in portafoglio, a un’uscita quasi completa dal mercato attraverso la cessione dei propri asset nella manifattura additiva: non ci è voluto molto.
OECHSLER – in calo
Dopo aver costruito le proprie capacità, l’azienda si è ora stabilizzata e ha rallentato gli investimenti. Investire ulteriormente in un segmento AM in crescita tende solitamente ad alimentare nuovi investimenti, e speriamo sia così anche in questo caso, dato che OECHSLER ha sviluppato capacità produttive significative sia sulla tecnologia Carbon DLS sia su HP MJF.
Photocentric – in calo
Un’altra azienda dal grande potenziale, con tecnologia unica e materiali interessanti, Photocentric sembra aver ridotto gli investimenti nella manifattura additiva ed è in gran parte scomparsa dai radar.
Polymaker – in crescita
In una posizione simile a quella di eSun, Polymaker si è mossa in modo più proattivo per espandersi oltre il business del filamento, entrando nei pellet e in altri segmenti chiave.

Protolabs – in calo
Dopo una significativa riorganizzazione del business, Protolabs sembra avviata verso una traiettoria di crescita più lineare e stabile, anche se l’azienda è ancora in fase di ripresa.
Prototal – in crescita
In qualità di maggiore fornitore di servizi di manifattura additiva nei paesi nordici, con una presenza anche in Italia e nel Regno Unito, questa organizzazione non è molto visibile, ma è solida.
Prusa Research – in crescita
Competere con Bambu Lab non è facile per nessuno, ma Prusa resta l’unica azienda nell’emisfero occidentale a produrre hardware desktop per estrusione di filamento capace di reggere il confronto.
Quickparts – in calo
La separazione da 3D Systems è stata probabilmente una buona decisione, ma Quickparts si trova ora ad affrontare una concorrenza intensa, soprattutto da parte di fornitori di servizi cinesi.

Snapmaker – in crescita
Non molte aziende possono dire di produrre una stampante 3D desktop migliore di quella di Bambu Lab. Snapmaker lo ha fatto, almeno per alcune applicazioni. Leggi la nostra recensione per saperne di più.
Stratasys – in crescita
Essere leader nella manifattura additiva industriale non è facile. Tra alti e bassi, Stratasys resta esattamente questo. L’azienda non è su una traiettoria di crescita vertiginosa e ha mancato alcune opportunità lungo il percorso, ma molte delle sue attività più strategiche stanno ora crescendo, lentamente ma costantemente.
Syensqo – in calo
Syensqo è una delle diverse grandi aziende del settore dei polimeri che hanno mancato alcune opportunità e che probabilmente faranno il proprio ritorno più avanti.
UnionTech/UnionFab – in crescita
Probabilmente il maggiore produttore di sistemi SLA e fornitore di servizi polymer AM in Cina, UnionTech ha una presenza dominante in Oriente ma fatica ancora ad affermarsi in Occidente.
Xometry – in crescita
In quanto marketplace online per componenti stampati in 3D, Xometry non è inclusa nel nostro report come fornitore di servizi, ed è più rappresentativa del potente trend di fondo verso la produzione on-demand e il digital warehouse. Sebbene alcuni player di questo segmento abbiano abbandonato il mercato per la scarsa domanda, Xometry lo sta dominando.